
Le materie prime: dal picco storico dei 10.000 dollari alla nuova volatilità di fine 2026
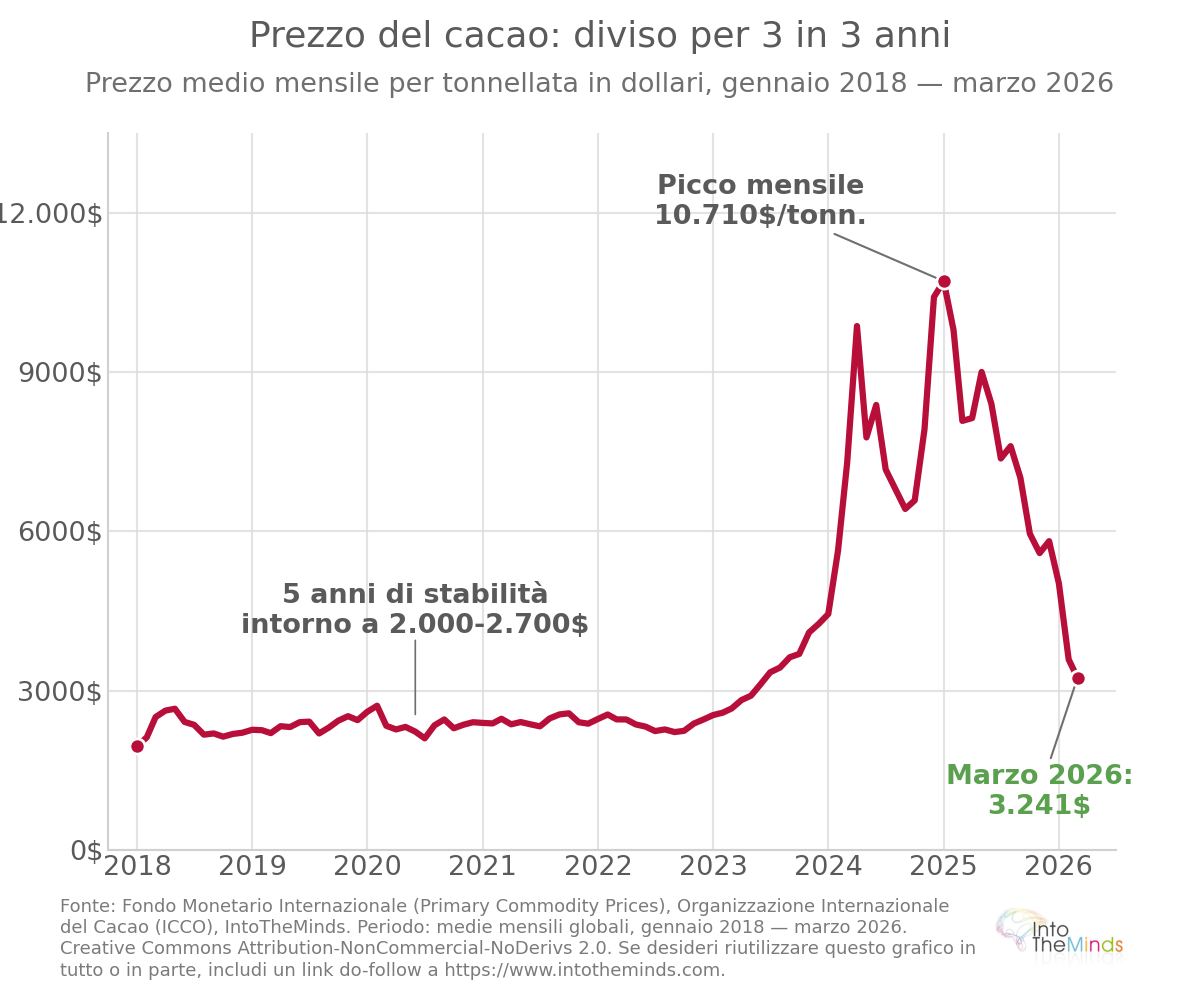
Dopo l’impennata record registrata tra il 2023 e l’inizio del 2025 – quando i futures sulle fave di cacao avevano sfondato la soglia storica dei 10.000 dollari a tonnellata (+365% in due anni) – il 2026 ha segnato una fase di riassestamento, ma non di stabilità.
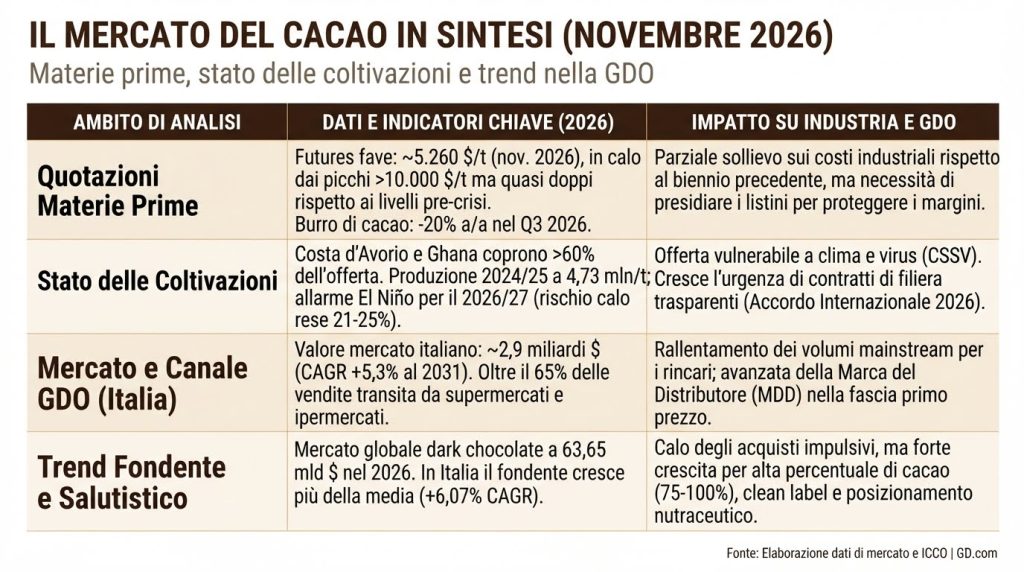
• Le quotazioni attuali – a metà novembre 2026, i contratti future sul cacao si attestano intorno ai 5.260 – 5.267 dollari per tonnellata, in netto calo rispetto ai picchi massimi ma ancora ben al di sopra delle medie storiche pre-crisi (intorno ai 2.500-3.000 dollari).
• Il nodo del burro di cacao – Sul fronte dei semilavorati per l’industria europea, il prezzo del burro di cacao ha registrato un ritracciamento di circa il 20% su base annua nell’ultimo trimestre, offrendo una parziale boccata d’ossigeno ai margini dei trasformatori dopo mesi di riformulazioni e riduzioni di grammatura (shrinkflation).
Stato delle coltivazioni: perché l’offerta resta fragile
La crisi strutturale dell’offerta nasce in Africa Occidentale – tra Costa d’Avorio e Ghana, che da soli coprono oltre il 60% della produzione mondiale – dove si è sommata una tempesta perfetta:
• Crisi fitosanitaria e piantagioni senescenti: la diffusione del Cocoa Swollen Shoot Virus (CSSV), l’invecchiamento degli alberi e la cronica carenza di fertilizzanti e investimenti agronomici hanno ridotto drasticamente le rese per ettaro;
• L’incognita climatica e il ritorno di El Niño: sebbene la campagna 2024/2025 abbia chiuso con un leggero surplus stimato dall’ICCO (International Cocoa Organization) intorno alle 37.000 tonnellate (con una produzione globale risalita a circa 4,73 milioni di tonnellate), le previsioni per il raccolto 2026/2027 tornano a preoccupare i mercati. L’agenzia meteorologica ivoriana (Sodexam) ha lanciato l’allarme per un’ondata eccezionale di El Niño che potrebbe tagliare i raccolti tra il 21% e il 25%, mantenendo alta la tensione lungo tutta la filiera. A questo si aggiunge l’entrata in vigore del nuovo Accordo Internazionale sul Cacao 2026 (ottobre 2026), che punta a vincolare la sostenibilità ambientale a una remunerazione più equa per i piccoli agricoltori.
I trend di vendita nella GDO: volumi sotto pressione, ma vince il fondente
Nelle corsie della Grande Distribuzione Organizzata, l’effetto combinato degli aumenti di listino degli ultimi due anni e del cambio di abitudini dei consumatori sta ridisegnando gli equilibri della categoria:
• Il peso del canale e il valore del mercato – In Italia il mercato del cioccolato vale circa 2,9 miliardi di dollari (con una proiezione di crescita annua composta del 5,3% fino al 2031) e la GDO (supermercati e ipermercati) assorbe oltre il 65% delle vendite totali.
• La polarizzazione degli acquisti – A fronte di una comprensibile contrazione o stagnazione dei volumi sui prodotti mainstream — dove la Marca del Distributore (MDD) continua a guadagnare quote di mercato grazie al posizionamento prezzo — si assiste a una tenuta straordinaria dei segmenti premium, monorigine e salutistici.
• Il boom del fondente – A livello globale il comparto del cioccolato fondente (dark chocolate) è stimato a 63,65 miliardi di dollari nel 2026 e mostra tassi di crescita superiori alla media dell’intero settore dolciario (+6,07% il CAGR previsto in Italia per il fondente contro il 5,3% del mercato totale). Il consumatore riduce la frequenza d’acquisto impulsivo ma sceglie tavolette ad alta percentuale di cacao, plant-based e clean label, riconoscendo al prodotto quel valore nutraceutico celebrato anche a Eurochocolate.