
Dopo le perplessità espresse dall’analista sul suo sito in merito all’acquisizione di Carrefour Italia, il presidente di NewPrinces rivendica i primi risultati del progetto: oltre 54 punti vendita riportati alla gestione diretta, più di 2.250 lavoratori internalizzati e ricavi semestrali superiori a 3 miliardi di euro. Resta aperta la sfida di dimostrare la sostenibilità del modello industriale e distributivo.
Il futuro di Carrefour Italia e il ritorno dello storico marchio GS continuano ad alimentare il dibattito sul settore della grande distribuzione organizzata. A intervenire è Angelo Mastrolia, presidente di NewPrinces, che in un articolo pubblicato su LinkedIn il 12 ottobre ha risposto alle osservazioni formulate da Mario Sassi sul proprio sito (leggi qui) , difendendo la strategia di acquisizione e rilancio della rete commerciale.
Al centro del confronto c’è una questione che riguarda non soltanto il destino dell’ex Carrefour Italia, ma anche il modello scelto dal gruppo guidato da Mastrolia: un grande operatore nato nell’industria alimentare che punta a rafforzare la propria presenza nella distribuzione moderna attraverso l’acquisizione e la riorganizzazione di una rete retail.
Le perplessità di Sassi riguardano soprattutto le difficoltà ereditate da Carrefour Italia, le criticità di una parte degli affiliati e i rischi connessi a un’integrazione verticale nella quale industria e distribuzione possono ritrovarsi contemporaneamente partner e concorrenti.
Le criticità evidenziate da Mario Sassi
Nel suo intervento, Mario Sassi parte dalla situazione economica di Carrefour Italia, che descrive come una realtà sostanzialmente in perdita da dieci anni. Tra gli elementi richiamati figura anche il passaggio di Etruria Retail, indicato come il più grande affiliato della rete Carrefour, al gruppo Unicomm, parte di Selex Gruppo Commerciale, con una rete di oltre 300 negozi.
Un altro nodo riguarda la tenuta del franchising. Secondo quanto riportato da Sassi, diversi affiliati, soprattutto nel formato Carrefour Express, attraversano una fase difficile, mentre i contratti sono in scadenza alla fine del 2026.
L’analisi richiama inoltre la vicenda di Aosta, dove due punti vendita Carrefour avrebbero interrotto l’attività in attesa del passaggio alla nuova insegna GS, lasciando oltre quaranta lavoratori in una situazione di incertezza collegata a un’istanza di liquidazione giudiziale.
Sono elementi che rendono particolarmente impegnativo il percorso di rilancio. Il problema non sarebbe soltanto recuperare una rete commerciale con difficoltà pregresse, ma riuscire a intervenire su un sistema composto da punti vendita, affiliati, lavoratori e rapporti commerciali che richiedono soluzioni differenti.
La domanda di fondo è se le capacità finanziarie e imprenditoriali che hanno sostenuto la crescita industriale di NewPrinces possano tradursi in un altrettanto efficace modello di gestione della distribuzione.
Il percorso inverso rispetto ai grandi retailer
Una parte significativa della riflessione di Sassi riguarda il rapporto tra industria e retail. Nel suo articolo cita gruppi come Migros, Coop Suisse, Lidl ed Esselunga, osservando che questi operatori hanno sviluppato attività produttive o rafforzato il controllo della filiera partendo dalla distribuzione.
Mastrolia, invece, ha scelto il percorso opposto: dall’industria alimentare alla grande distribuzione, attraverso l’acquisizione di Carrefour Italia.
Il dubbio sollevato è che competenze ed esperienze maturate nella produzione non siano automaticamente sufficienti per risanare una rete di supermercati. Un impianto industriale e un punto vendita rispondono infatti a logiche differenti: nel primo caso il risultato dipende da processi produttivi, costi e capacità di mercato; nel secondo, la competitività si misura quotidianamente attraverso prezzi, assortimento, servizio e comportamento dei consumatori.
A questa complessità si aggiunge un ulteriore elemento: i prodotti industriali di NewPrinces sono distribuiti anche attraverso altre grandi insegne. In questo scenario, i clienti delle attività industriali del gruppo possono essere concorrenti della sua rete retail.
È proprio questo intreccio di rapporti commerciali a rendere delicata l’integrazione tra industria e distribuzione. Il modello può offrire opportunità, ma richiede una gestione attenta delle relazioni con gli altri operatori e della competitività dell’offerta.
La replica di Mastrolia: «Abbiamo acquistato un’azienda in difficoltà. Lo sapevamo»
Nel suo intervento, Mastrolia non nega le criticità della rete acquisita. Al contrario, sostiene che le difficoltà economiche, commerciali e organizzative di Carrefour Italia fossero note al momento dell’operazione e costituissero parte integrante della valutazione industriale.
Secondo il presidente di NewPrinces, acquisire un’azienda in difficoltà significa assumersi il rischio di ricostruirne il valore attraverso investimenti, riorganizzazione e capacità manageriale. Per questa ragione, a suo giudizio, non è sufficiente descrivere i problemi ereditati senza considerare il lavoro intrapreso per affrontarli.
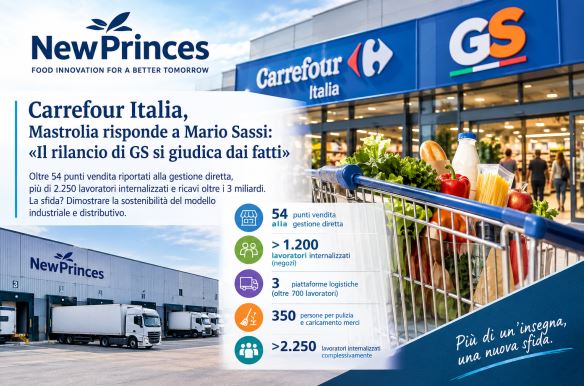
Mastrolia porta quindi l’attenzione sui primi interventi realizzati. Nei dieci mesi richiamati nel suo articolo, NewPrinces avrebbe riportato alla gestione diretta oltre 54 punti vendita precedentemente affidati a franchisee, compresi quattro grandi ipermercati, internalizzando più di 1.200 lavoratori.
A questi si aggiungono tre piattaforme logistiche con oltre 700 lavoratori e altre 350 persone impiegate nei servizi di pulizia e caricamento delle merci. Il totale dichiarato supera così le 2.250 persone internalizzate.
L’obiettivo, nella ricostruzione dell’imprenditore, è aumentare il controllo sulle attività operative e sulla qualità del servizio, intervenendo su logistica, disponibilità dei prodotti, organizzazione dei negozi e assortimenti.
Quanto alla situazione di Aosta, Mastrolia afferma che il gruppo intende valutare la ripresa della gestione dei punti vendita quando la procedura giudiziaria sarà conclusa e sussisteranno le condizioni necessarie. Una prospettiva che, precisa, non può essere considerata un esito già acquisito.
Il ritorno di GS e il ruolo dei consumatori
Il presidente di NewPrinces sottolinea che il ritorno del marchio GS non costituisce, da solo, la strategia di rilancio. La nuova insegna dovrà accompagnarsi a un’offerta più competitiva, a una maggiore attenzione alla convenienza e alla qualità e a un miglioramento dell’esperienza d’acquisto.
Tra gli esempi citati figura il caso del tonno Princes, introdotto nella rete del gruppo alla fine di giugno. Secondo i dati riportati da Mastrolia, in tre mesi il prodotto avrebbe raggiunto una quota del 25% dei volumi venduti nella categoria all’interno della rete NewPrinces, diventando il secondo marchio per volumi sullo scaffale.
L’imprenditore considera il risultato una prima indicazione delle potenzialità dell’integrazione tra produzione e distribuzione, pur riconoscendo che un singolo caso non può dimostrare il successo complessivo del modello.
Sul piano economico, Mastrolia richiama inoltre i ricavi consolidati superiori a 3 miliardi di euro nel primo semestre 2026 e il miglioramento del risultato netto tra il primo e il secondo trimestre. Il gruppo è passato da una perdita di 22,6 milioni di euro nel primo trimestre a un utile di 16,8 milioni nel secondo, pur mantenendo un saldo semestrale negativo per 5,8 milioni.
Si tratta di risultati riferiti al gruppo consolidato, che comprendono le diverse attività aziendali e non consentono, da soli, di stabilire se il risanamento della rete retail sia già stato completato.
Due letture diverse della stessa sfida
Il confronto tra Sassi e Mastrolia mette in evidenza due prospettive differenti. La prima insiste sui rischi del progetto, sulle difficoltà degli affiliati, sulle ricadute occupazionali e sulla complessità di gestire una rete distributiva in un mercato altamente competitivo. La seconda rivendica gli interventi già realizzati e la necessità di valutare il rilancio anche sulla base delle risorse impiegate e dei risultati progressivamente raggiunti.
Le due letture convergono, tuttavia, su un punto essenziale: la prova decisiva sarà rappresentata dalla capacità di convincere i consumatori. Come riconosce lo stesso Mastrolia, nessuna acquisizione e nessuna strategia industriale possono sostituire la fiducia dei clienti, che deve essere conquistata ogni giorno attraverso prezzi, qualità, assortimento e servizio.
Per NewPrinces la sfida consiste nel trasformare le dimensioni industriali e finanziarie del gruppo in un vantaggio competitivo concreto per la rete commerciale. Per il mercato, la questione è capire se questo percorso riuscirà a produrre un modello sostenibile, capace di garantire continuità ai punti vendita, valorizzare il lavoro e recuperare competitività.
Il ritorno di GS sarà quindi molto più di un’operazione di rilancio di un marchio storico: rappresenterà una verifica della capacità di NewPrinces di trasferire il proprio modello imprenditoriale dall’industria alla distribuzione.
Le prossime tappe saranno decisive per capire se gli interventi organizzativi e le risorse già messe in campo riusciranno a tradursi in risultati duraturi. Perché, al di là delle previsioni e delle dichiarazioni, il successo di un supermercato si misura soprattutto nella scelta che il cliente compie ogni giorno davanti alla porta d’ingresso.
Paolo Carotenuto
13 ottobre 2026
Fonti:
Mario Sassi, Il tempo di Claude Sarrailh, il conto di Angelo Mastrolia;
Angelo Mastrolia, «I sognatori, gli imprenditori e i leoni da tastiera», LinkedIn, 12 ottobre 2026.
I dati relativi agli interventi e ai risultati di NewPrinces sono riportati sulla base delle dichiarazioni di Mastrolia.